
Da Paradigma.it
Il caso Revolut riporta al centro dell’attenzione l’efficacia dei sistemi antiriciclaggio e dei controlli interni negli intermediari finanziari digitali.
Il 16 novembre 2026, la Sezione misure di prevenzione del Tribunale di Milano ha disposto un anno di amministrazione giudiziaria nei confronti di Revolut Bank UAB, istituto lituano operante anche attraverso una succursale italiana, a seguito di accertamenti che hanno evidenziato presunte gravi carenze nei presidi antiriciclaggio.
Secondo quanto emerge dal provvedimento riportato dagli organi di stampa, tali carenze avrebbero consentito a soggetti indagati o condannati per gravi reati di utilizzare rapporti bancari per movimentare e occultare capitali.
La misura ha natura preventiva, riguarda l’operatività italiana e non costituisce una condanna penale della banca, che ha dichiarato di voler collaborare con le autorità e ha confermato la continuità dei servizi alla clientela.
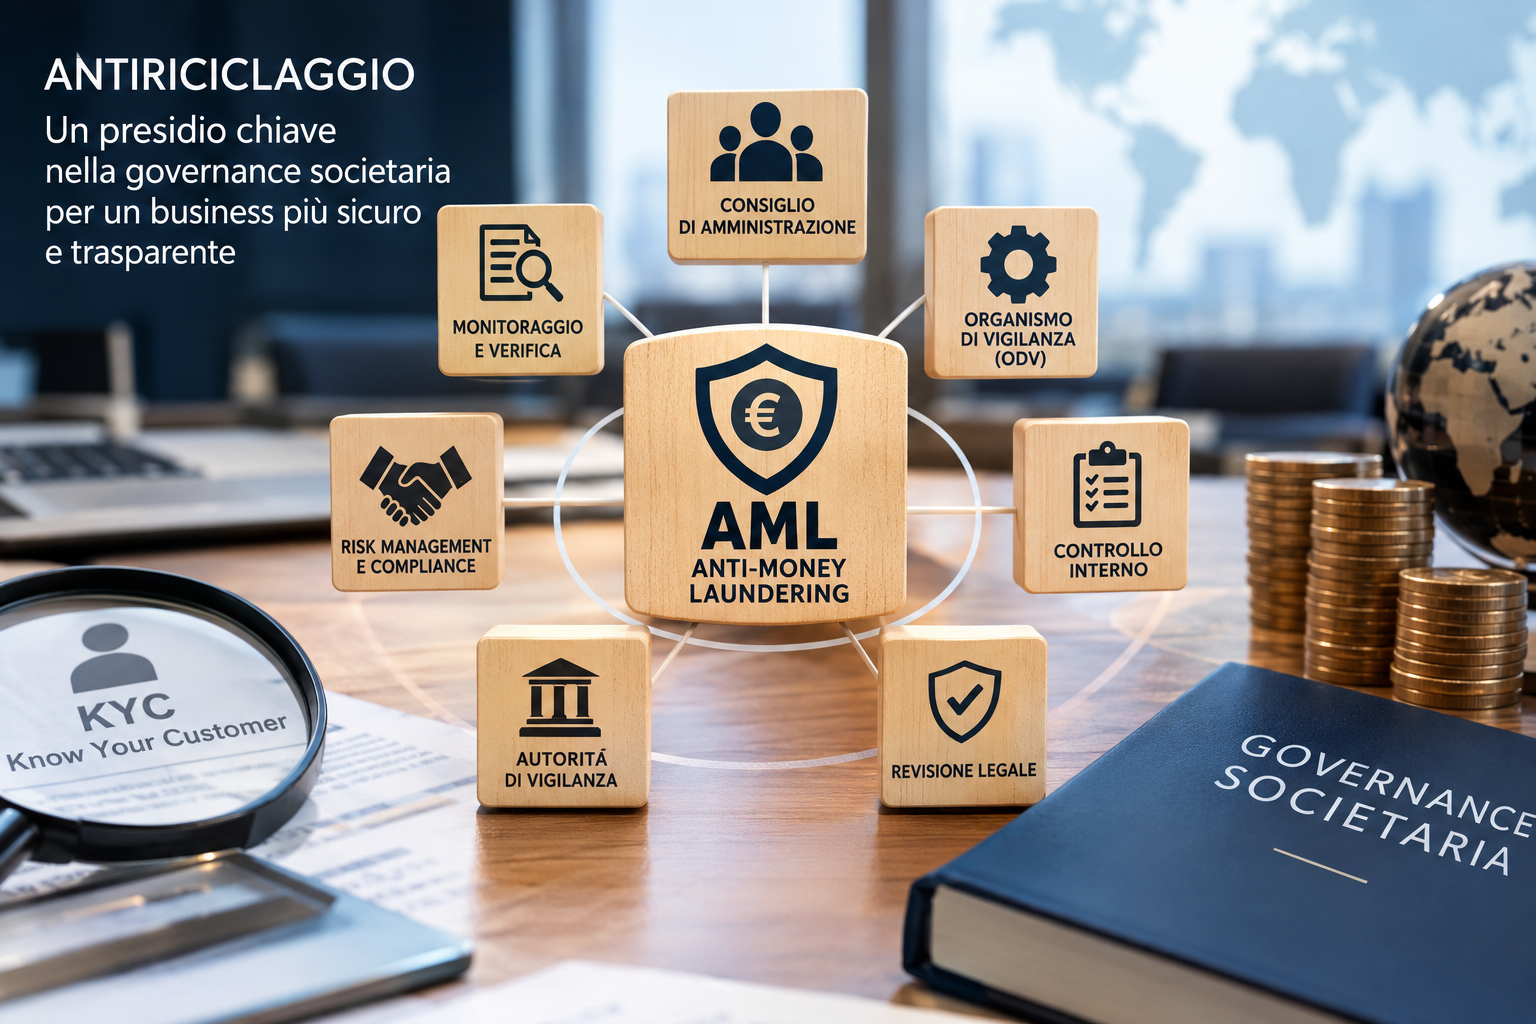
La vicenda offre un’importante occasione di riflessione sull’adeguatezza dei sistemi di Anti-Money Laundering (AML), transaction monitoring, adeguata verifica della clientela e governance dei controlli interni.
Approfondimento formativo Paradigma
La prevenzione del riciclaggio richiede competenze specialistiche, procedure adeguate e una corretta gestione delle segnalazioni di operazioni sospette.
Paradigma ha dedicato, il 23 settembre 2026, un’iniziativa specifica al tema “La rilevanza penale dell’omessa SOS”, approfondendo le conseguenze giuridiche delle omissioni segnaletiche e i profili di responsabilità connessi alla normativa antiriciclaggio.
Caso Revolut: cosa ha deciso il Tribunale di Milano
Il provvedimento del Tribunale di Milano è stato adottato nell’ambito degli accertamenti svolti dalla Guardia di Finanza e coordinati dalla Procura della Repubblica.
L’amministrazione giudiziaria è stata disposta ai sensi dell’articolo 34 del D.Lgs. n. 159/2011 (Codice Antimafia), disposizione che consente l’adozione di una misura preventiva nei confronti di attività economiche nelle condizioni previste dalla legge.
Nel caso specifico, secondo le ricostruzioni del provvedimento, l’attenzione degli inquirenti si è concentrata sull’adeguatezza dei presidi interni adottati dalla banca per individuare e prevenire operazioni potenzialmente riconducibili ad attività illecite.
La misura ha durata prevista di un anno e comporta l’intervento di amministratori giudiziari incaricati di monitorare e favorire il rafforzamento dei sistemi di controllo nelle aree interessate.
Non si tratta di una gestione sostitutiva dell’intera attività bancaria.
I poteri degli amministratori giudiziari sono concentrati sulle criticità individuate, con particolare riferimento all’organizzazione e all’efficacia dei controlli antiriciclaggio.
Le contestazioni sui sistemi antiriciclaggio
Dalle informazioni riportate da Reuters, che ha esaminato il decreto del Tribunale di Milano, emergono alcuni dati particolarmente significativi.
Gli accertamenti avrebbero individuato 24 soggetti indagati o condannati per differenti reati che avrebbero utilizzato rapporti bancari per occultare flussi finanziari quantificati in circa 41,9 milioni di euro, nel periodo 2021-2026.
Secondo il provvedimento, nello stesso periodo altri intermediari avevano trasmesso complessivamente 265 segnalazioni di operazioni sospette riferite a tali soggetti, mentre Revolut Bank UAB non ne avrebbe trasmesse relativamente a quel gruppo di clienti.
La Procura ha inoltre fatto riferimento, nel più ampio quadro degli accertamenti, a operazioni di trasferimento, occultamento o distrazione di capitali per circa 76,5 milioni di euro.
I due importi si riferiscono a perimetri di analisi differenti e non devono essere sommati.
È importante precisare che questi dati sono riportati dalle ricostruzioni giornalistiche del provvedimento e degli atti investigativi: non costituiscono un autonomo accertamento di responsabilità penale della banca.
Antiriciclaggio e segnalazioni sospette: cosa prevede la normativa
Il D.Lgs. n. 231/2007 costituisce uno dei principali riferimenti della disciplina italiana in materia di prevenzione del riciclaggio e del finanziamento del terrorismo.
Per gli intermediari finanziari la normativa prevede un insieme articolato di obblighi, tra cui:
- adeguata verifica della clientela;
- individuazione e verifica del titolare effettivo;
- valutazione e gestione del rischio di riciclaggio;
- controllo costante dei rapporti;
- conservazione dei dati e delle informazioni;
- segnalazione delle operazioni sospette.
L’articolo 35 del D.Lgs. n. 231/2007 disciplina l’obbligo di trasmettere alla Unità di Informazione Finanziaria per l’Italia (UIF) le segnalazioni nei casi previsti.
La UIF chiarisce che il sospetto può derivare dalle caratteristiche dell’operazione, dal suo importo, dalla sua natura o dal profilo dei soggetti coinvolti.
Le segnalazioni devono essere trasmesse senza ritardo e, ove possibile, prima dell’esecuzione dell’operazione.
Il sistema non si fonda tuttavia sull’obbligo di segnalare automaticamente qualsiasi operazione anomala.