
Da Euroconferencenews.it
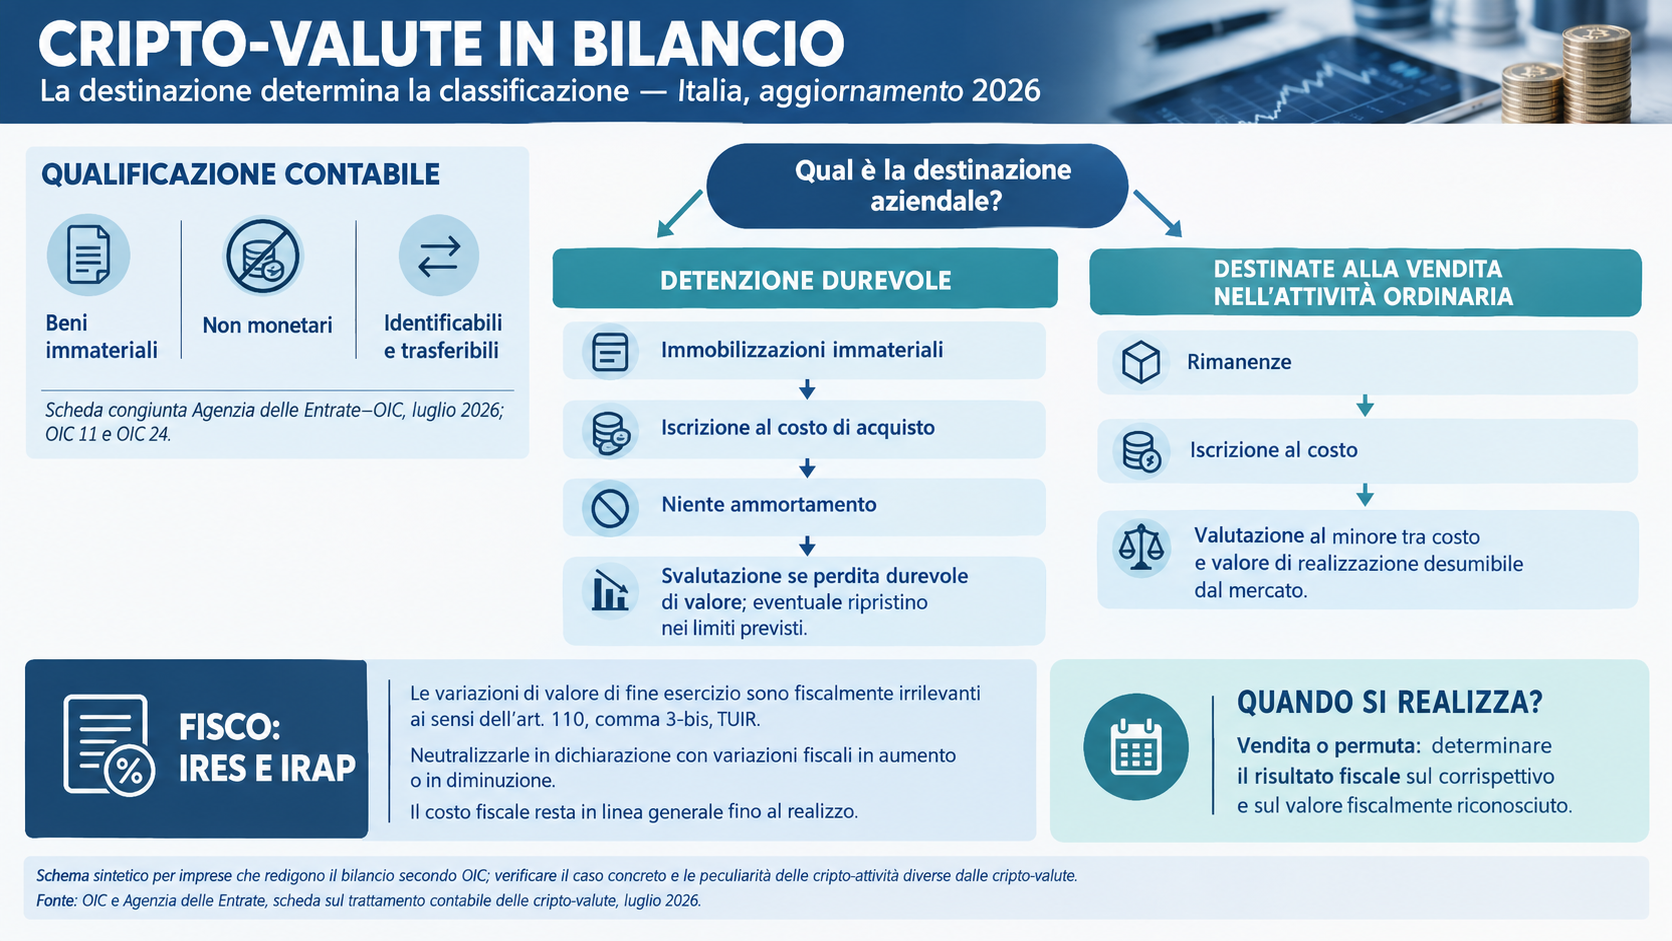
Con il Provvedimento del Direttore dell’Agenzia delle Entrate n. 200904/2026, è stata approvata, tra le specifiche istruzioni per la mappatura dei rischi fiscali derivanti dai principi contabili, la scheda dedicata al trattamento contabile delle cripto-valute, elaborata dal tavolo tecnico composto da rappresentanti dell’Agenzia e dell’Organismo Italiano di Contabilità. In assenza di una disciplina contabile dedicata, il documento ricostruisce in via analogica la qualificazione delle criptovalute come beni immateriali, come tali da classificare in bilancio al criterio della destinazione. Sotto il profilo fiscale viene confermata l’irrilevanza dei componenti valutativi ai fini dell’IRES e dell’IRAP tanto per le cripto-valute classificate tra le immobilizzazioni immateriali quanto per quelle iscritte tra le rimanenze.
Premessa
Con il Provvedimento del Direttore dell’Agenzia delle Entrate n. 200904/2026, sono state approvate specifiche istruzioni ad integrazione e aggiornamento delle linee guida per la predisposizione di un efficace sistema di rilevazione, misurazione, gestione e controllo del rischio fiscale[1], in attuazione dell’art. 4, comma 1-quater, D.Lgs. n. 128/2015.
In particolare, le istruzioni sono contenute in 2 allegati, aventi ad oggetto, rispettivamente, il “Trattamento contabile delle cripto-valute” e il “Trattamento contabile del diritto d’uso esclusivo di un’infrastruttura”. Si tratta del prodotto del tavolo tecnico di lavoro istituito con il Provvedimento n. 383481/2024[2], a cui è affidata la redazione dei documenti da allegare, di volta in volta, alle linee guida con riferimento alle casistiche oggetto di approfondimento congiunto, dopo quelle già dedicate — fra l’altro — al diritto di superficie e ai piani di stock option e di stock grant per i soggetti OIC.
Nel presente contributo sarà oggetto di analisi la scheda riguardante il Trattamento contabile delle cripto-valute. La collocazione sistematica del documento non ne circoscrive la rilevanza ai soli aderenti al regime di adempimento collaborativo, la cui platea potenziale si amplia per effetto della riduzione delle soglie dimensionali dell’art. 7, comma 1-bis, D.Lgs. n. 128/2015[3], e a coloro che hanno esercitato la facoltà, riconosciuta dall’art. 7-bis, di adottare il sistema di controllo del rischio fiscale anche in assenza dei requisiti dimensionali.
La parte della scheda che affronta compiutamente il trattamento contabile delle cripto-valute, infatti, è curata dall’OIC nell’esercizio delle proprie competenze istituzionali: è dunque la posizione dell’organismo nazionale di normazione contabile su una fattispecie che i principi non disciplinano, destinata a orientare la redazione del bilancio a prescindere dal regime fiscale del soggetto.
La scheda si compone di una parte contabile, curata dall’OIC, e di una parte fiscale, curata dall’Agenzia delle Entrate, conformemente alle rispettive competenze istituzionali. Le indicazioni fornite si applicano soltanto alle specifiche fattispecie descritte e non limitano i poteri istituzionali delle Autorità, laddove dalle attività di vigilanza emerga un quadro informativo differente o più completo.
La fattispecie esaminata e il perimetro applicativo
La scheda muove da una fattispecie deliberatamente circoscritta: una società che redige il bilancio secondo le norme del Codice civile ha acquistato Bitcoin, Ethereum e Solana (cripto-valute). Le cripto-valute detenute presentano 3 caratteristiche espressamente elencate: sono valute digitali o virtuali registrate su un registro distribuito che utilizza la crittografia per la sicurezza; non sono emesse da un’autorità; non danno luogo a un contratto tra il titolare e un’altra parte.
La delimitazione non è formale. Il documento precisa in nota che il termine “cripto-valuta” è impiegato nell’accezione adottata dall’IFRS Interpretations Committee nell’Agenda Decision di giugno 2019 «Holdings of Cryptocurrencies» e che tale denominazione prescinde dalle categorie giuridiche previste dal Regolamento UE 2023/1114 (MiCAR). Le conclusioni raggiunte non sono quindi estensibili all’intero universo delle cripto-attività poiché i token che incorporano un diritto verso l’emittente, quelli ancorati a un’attività di riferimento e i non fungible token presentano elementi strutturali diversi da quelli assunti a presupposto del ragionamento e impongono una qualificazione autonoma. La terza caratteristica — l’assenza di un rapporto contrattuale con un terzo — è, come si vedrà, quella che più condiziona l’esito dell’analisi.
L’assenza di una disciplina contabile dedicata e la qualificazione come bene immateriale
Lo Standard setter nazionale evidenzia, preliminarmente, come la contabilizzazione delle cripto-valute non sia compiutamente trattata dai principi contabili nazionali e non sia rinvenibile una disciplina applicabile in via diretta e immediata a tale fattispecie. Il vuoto è colmato con il meccanismo di “auto integrazione” previsto nel paragrafo 4 dell’OIC 11 “Finalità e postulati del bilancio d’esercizio”, ove si afferma che: «Nei casi in cui i principi contabili emanati dall’OIC non contengano una disciplina per fatti aziendali specifici, la società include, tra le proprie politiche contabili, uno specifico trattamento contabile sviluppato facendo riferimento alle seguenti fonti, in ordine gerarchicamente decrescente: a) in via analogica, le disposizioni contenute in principi contabili nazionali che trattano casi simili, tenendo conto delle previsioni contenute in tali principi in tema di definizioni, presentazione, rilevazione, valutazione e informativa; b) Le finalità e i postulati di bilancio».
Il percorso è dichiaratamente analogico e procede per gradi: prima la natura dell’elemento patrimoniale, poi la classificazione in bilancio, infine la disciplina valutativa che ne consegue. È uno schema replicabile per ogni fatto aziendale nuovo privo di disciplina propria, ed è la ragione per cui la scheda non introduce un regime speciale per le criptovalute.
Tanto premesso, al fine di qualificare le cripto-valute la scheda richiama la definizione di bene immateriale del paragrafo 9 dell’OIC 24: «beni non monetari, individualmente identificabili, privi di consistenza fisica e, di norma, rappresentati da diritti giuridicamente tutelati». L’identificabilità individuale sussiste quando il bene è separabile — e può quindi essere venduto, trasferito, dato in licenza o in affitto, scambiato — oppure quando deriva da diritti contrattuali o da altri diritti legali. Per la nozione di elemento non monetario il rinvio è al paragrafo 7 dell’OIC 26, che qualifica come tali le attività e le passività che non comportano il diritto ad incassare o l’obbligo di pagare importi di denaro in valuta determinati o determinabili.
Le predette caratteristiche risultano tutte sussistenti con riguardo alle cripto-valute, le quali sono: (i) prive di consistenza fisica; (ii) beni non monetari, poiché non attribuiscono il diritto ad incassare un importo di denaro determinato o determinabile; (iii) individualmente identificabili, potendo essere vendute separatamente dalla società. Va segnalato che il riferimento ai diritti giuridicamente tutelati opera “di norma” e non in via necessaria: circostanza decisiva, poiché le cripto-valute in esame non danno luogo ad alcun contratto con un terzo. È la stessa caratteristica che, sul versante opposto, ne esclude la natura monetaria.